Справочник ГТК
Зачёт НДС
Кто вправе зачесть НДС с налоговым органом и как заполнить графы 44 и 47.
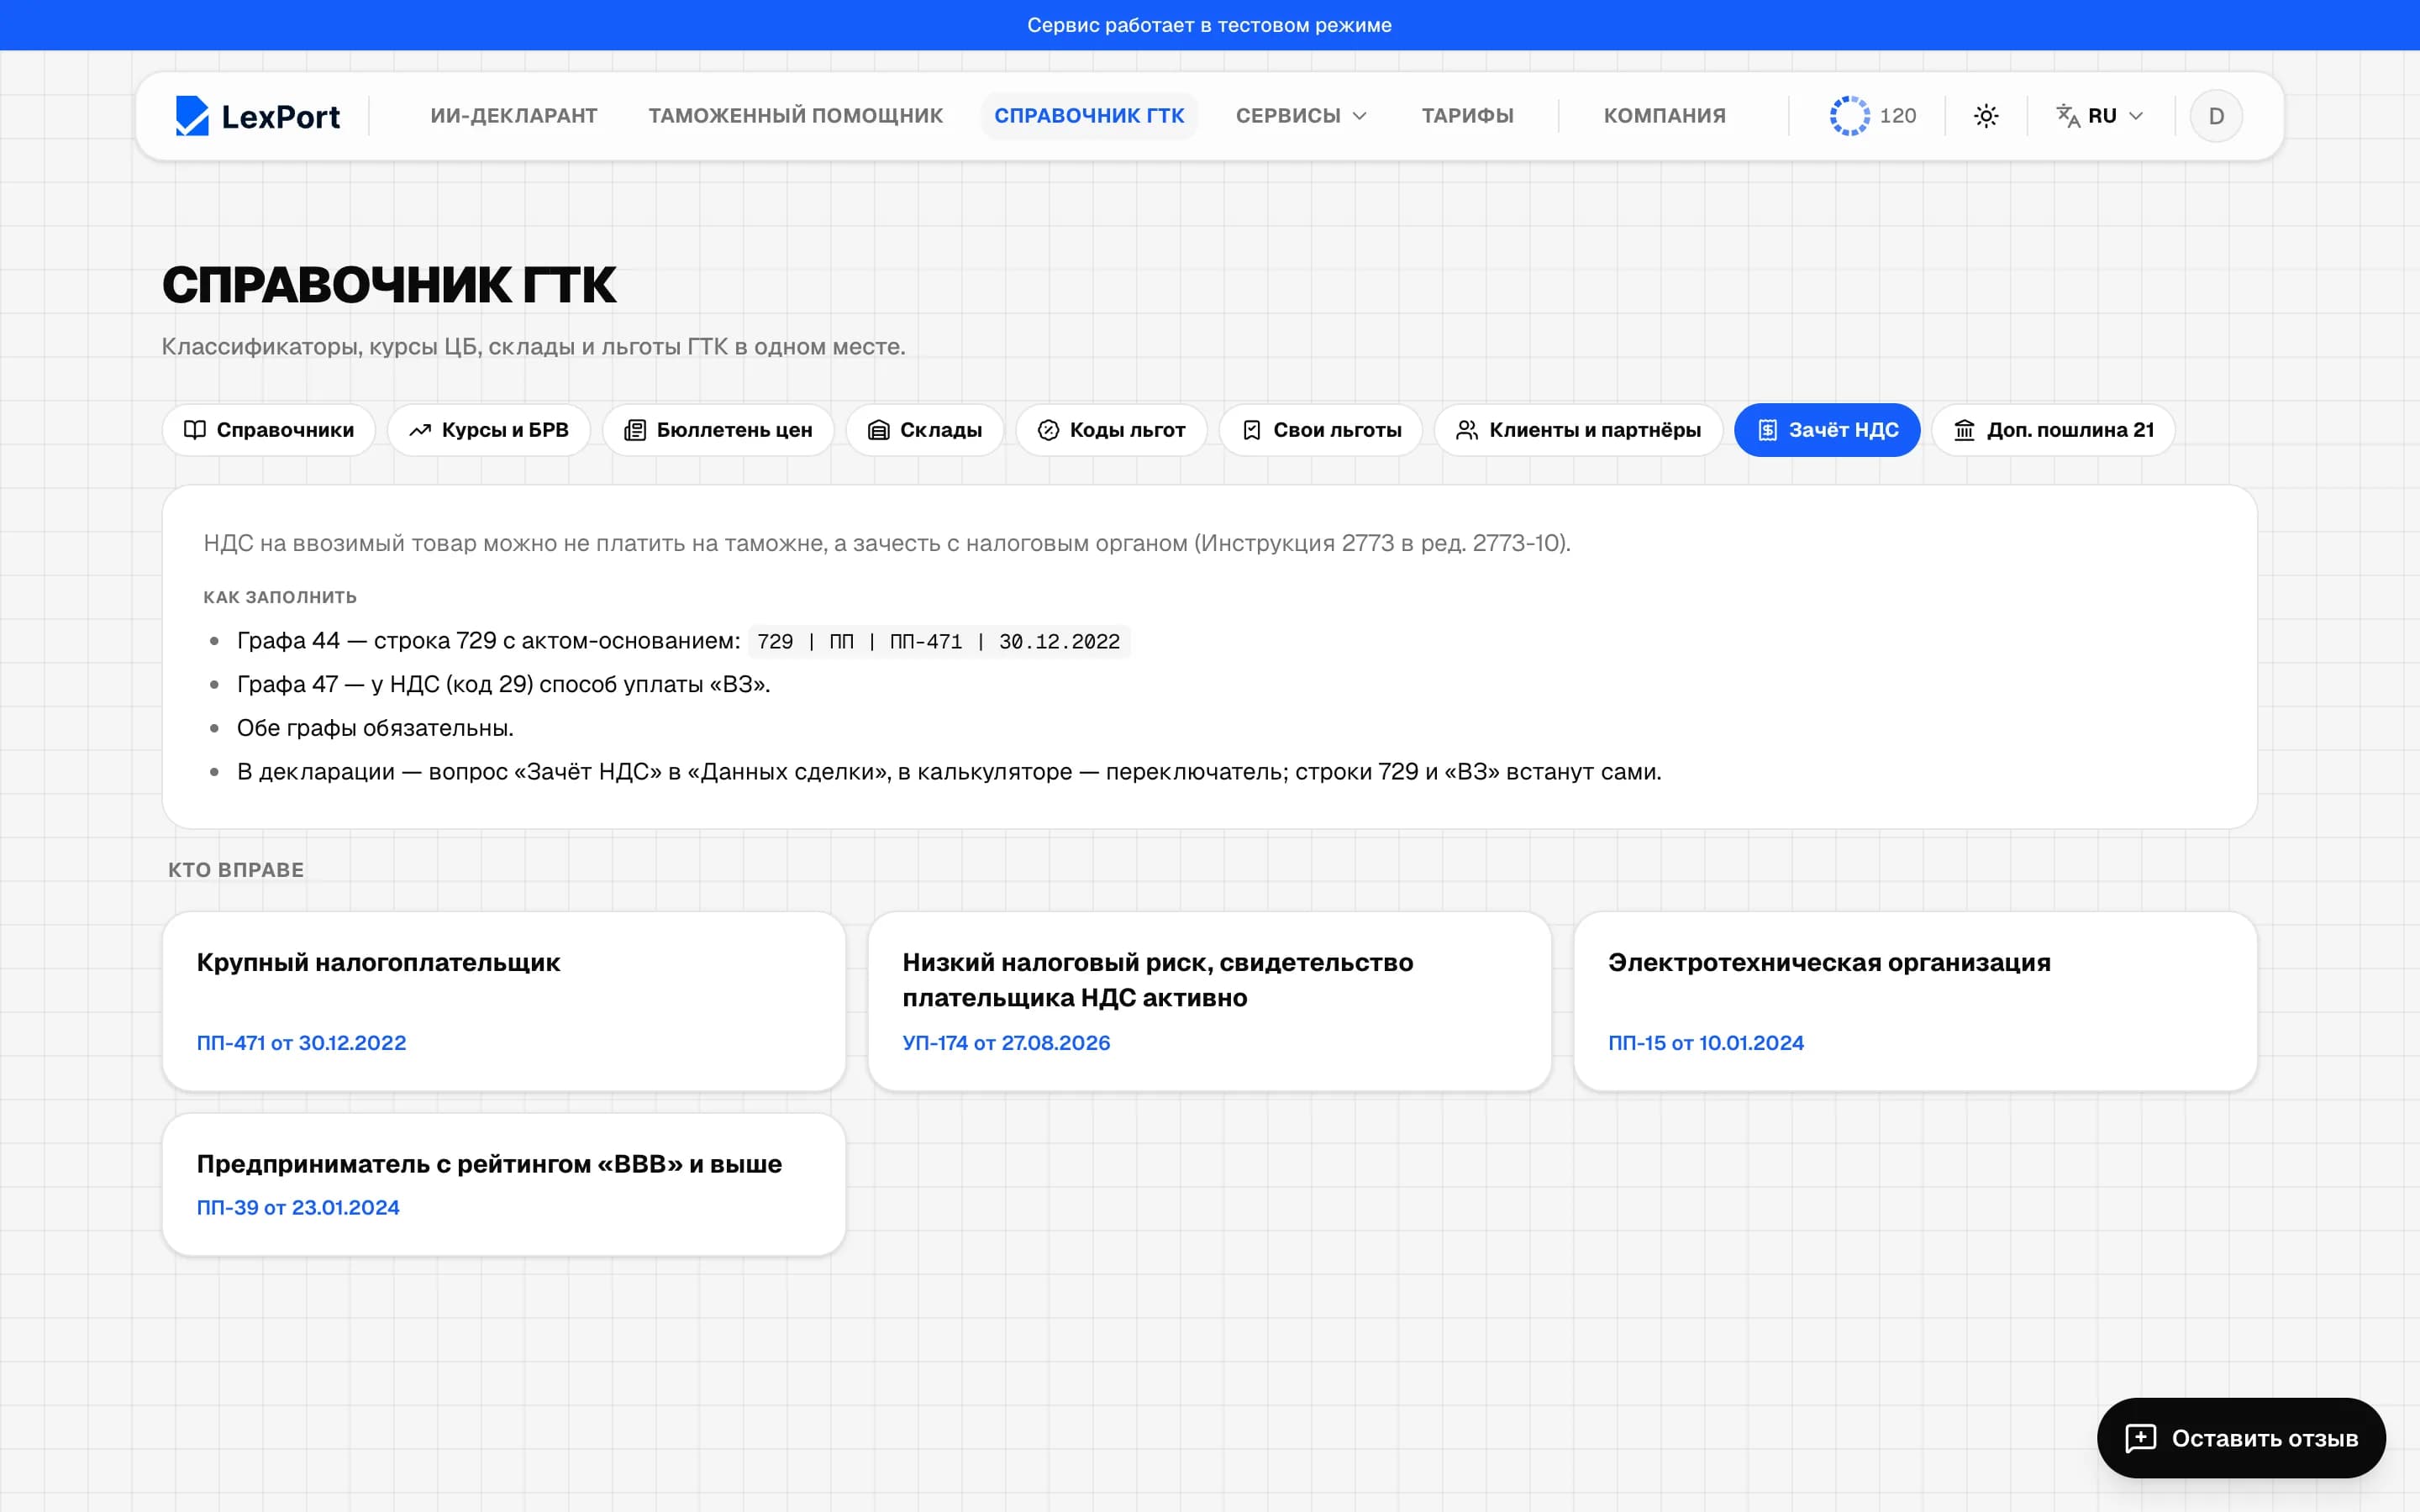
НДС при ввозе можно зачесть с налоговым органом.
Как заполнить
- Графа 44 — строка 729 с актом-основанием;
- Графа 47 — у НДС (код 29) способ уплаты «ВЗ».
Обе графы обязательны. В декларации это вопрос «Зачёт НДС» при расчёте, в таможенном помощнике — переключатель.
Кто вправе
Крупный налогоплательщик, налогоплательщик с низким налоговым риском, электротехническая организация, предприниматель с рейтингом «ВВВ» и выше — у каждого основания указан акт.